

編按:想提早退休,不是只看幾歲退休,而要同時評估3件事:退休後每月生活費、勞保老年給付請領方式,以及退休後是否仍有收入。理財作家李雪雯認為,若是單身、沒有符合資格的遺屬,或對健康與壽命預期較保守,一次請領勞保老年給付可能比月領減額年金更值得考慮。
如何判斷能否提早退休?比年齡更關鍵的3大思考重點
曾經有一位45歲的年輕朋友,問我關於「可否提早退休」的意見。這位朋友說,她的工作年資已經有25年。由於多年來在不同公司工作、遇到了不少人事問題,讓她心生提早退休的念頭。
這位朋友聽說,她最早可以在55歲時退休,但不確定是否確實可行?事實上,這位朋友的想法並非特例,而是許許多多已經55或60歲以後,不想撐到65歲才退休的上班族心中疑問。儘管很多專家都說,決定退休的不是年齡,而是你所準備的退休金,但個人認為,這只說對了一半。因為另一半的核心關鍵在於以下3大重點:
重點1. 你要過什麼樣的退休生活?除去了人活著時候,必須花的錢之外,很多花費(包括各種昂貴的自費醫療、新式的標靶治療藥物等),其實都可以省下來。
重點2. 有些特殊狀況的族群,提早請領勞保或勞退(申請退休),反而更有比較利益。
重點3. 就算提早請領退休金,並非表示無法繼續工作賺錢,或是有其他進帳。
如何判斷是否可提早請領勞保老年給付?一張決策圖教你看懂
在這裡,我想先談一下「勞保及勞退是否可提早請領」的問題。而這,又區分為2個部分,其一是屬於第一層的勞工保險,其二是屬於第二層的勞工退休金。
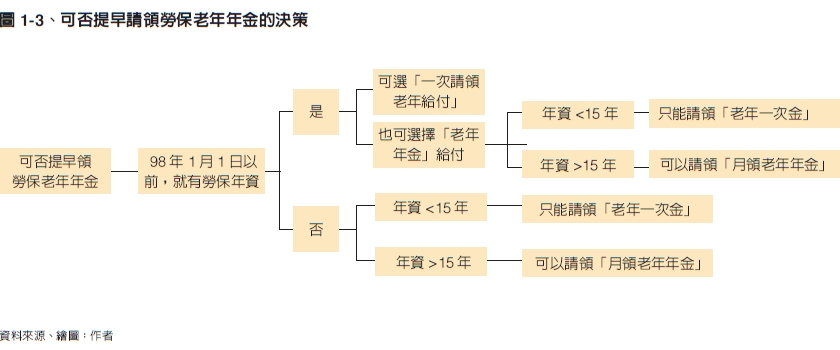
首先,在第一層的勞工保險部分。根據勞工保險局網頁的說明,自98年1月1日勞保年金施行之後,老年給付分為以下3種請領資格:老年年金(月領)、老年一次金(年滿65歲,保險年資未滿15年),以及一次請領老年給付(單筆給付)。
 (圖片來源:《讓退休金陪你到最後》)
該提早一次請領老年給付或月領減額年金?先看年資、壽命預期與家庭狀況
在確定「能提早,就提早請領」的前提之後,接著,我想再進一步來談:(準)退休族該「提早申請一次請領老年給付」?還是提早申請「減額(老年)年金」(月領季付)?
打從年金改革的議題出現之後,由於許多人擔心未來可能領不到年金,或是擔心年金改革後,所領的年金又將被「打折領取」,所以,市場上就流傳一種建議做法就是「假設年齡已達一定年齡(例如55歲)」,且已經沒有在工作了,可以趕快開始領「減額年金」,讓所領的錢先「落袋為安」。
但其實在勞保老年給付中,所謂的「提早領」有2種方式,其一是「減額年金」,另一種則是「一次提領老年給付」。
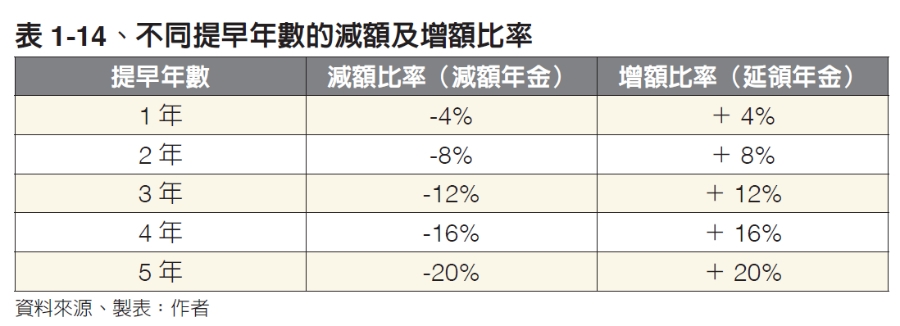
而所謂「減額年金」的意思是:按照目前勞保老年年金的請領規定,今(2026)年必須是年齡屆滿65歲的勞工,且年資超過15年以上,才有領取「老年年金」的資格(勞保年資未超過15年,只能領一整筆錢,而不能領年金),且隨著距離法定請領年齡的不同,減額比率也有差異(請見表1-14)。
 (圖片來源:《讓退休金陪你到最後》)
話說當初,之所以有這樣的選擇權,主要是因為在規劃設計「年金制」時,就有考量勞工們「選擇年金給付後沒多久就身故,可能還不如一開始,就選擇一次請領老年給付」的擔心。所以,才設計出「領年金期間身故,遺屬還可領差額金」的優惠。
遺屬可領勞保差額金嗎?配偶、子女與受扶養親屬資格一次看懂
只不過,魔鬼總是藏在細節裡。而這,就牽涉到上班族,是否應該「只要合於條件,乾脆就及早提領」的第2個決策考量。
因為,不論是勞工領年金期間身故,遺屬可以請領的「差額金」,或是勞工在未申請退休金之前身故,雖然可以由遺屬領取遺屬年金或差額金。但這裡所謂的「遺屬」,可是有特殊定義及資格的。
且這裡所謂的「資格」有2層。
1, 遺屬順位
第一順位是「配偶及子女」,之後分別是「父母、祖父母、受扶養孫子女、受扶養兄弟姊妹(「受扶養」這3個字非常重要,如果孫子女或兄弟姐妹並不受當事人扶養,就沒有領取的資格)」,且如果前一順位已領或刻意不領,後一順位就不可能領到。
2. 遺屬的「謀生能力有關」
必須是「配偶在55歲以上、婚姻關係存續一年以上」、「子女未成年」,或「子女25歲以下在學」、「配偶或子女每月工作收入,低於投保薪資分級表第一級(目前是29,500元)」等,才可以因為「無謀生能力」,而具有「可請領遺屬年金」的資格。
且假設「配偶再婚」、「各順位家屬不符合請領條件」等時,這筆錢就會停止發給(請見《勞工保險條例》第63-4條所示)。
以上說明的最大重點在於:假設已經符合勞保退休資格的上班族,沒有配偶或子女(理論上也不太可能會有「受扶養」孫子女),或甚至是有配偶及子女,但「有一份薪水不低的工作」或「配偶再婚」,又加上祖父母或父母可能早就過世等。
這個時候,準退休族就必須認真考慮:一旦自己不提早請領勞保老年給付,萬一自己不幸身故,就算還有兄弟姐妹存在,只要不符「受扶養」的條件,就會因為沒有「符合條件的遺屬」,無法領取最高約30 ∼ 40個月,以「前6個月平均月投保薪資」計算的「遺屬津貼(普通原因身故)」或「一次金(因為職災)」。只能由支出殯葬費的人,按被保險人死亡當月(含)起,前6個月之平均月投保薪資,請領喪葬津貼5個月。
也就是說,這種情況的準退休族選擇晚一點領老年年金,並不能保證一定能討得到最多好處。所以,如果問我個人的意見,假設自認沒有長壽基因的單身者,或是對目前所在職場文化心灰意冷、徹底心死,且對勞保財務超級沒有信心,又是在98年1月1日之前已有年資的準退休族,優先選「一次請領老年給付」,可能是比較優的選擇。(相關閱讀:勞保年金領沒幾年身故,家人可繼續領嗎?一次看懂老年差額金、遺屬年金怎麼請領與計算)
哪些人適合提早一次請領老年給付?單身、無符合資格遺屬者要特別評估
特別是根據個人的試算,假設能將這筆一次請領老年給付,用於積極穩健的投資標的,年化報酬率不要特別高,在同樣月領2.4847萬元之下,也能夠繼續領10年(年化報酬率8%)、11年(年化報酬率9%)或12年(年化報酬率10%),長期累積下的資產也不能小覷。
特別是當勞保財務嚴重惡化之際,相信「月領2.4847萬元」,是有可能減少的。這「一來(先一次領金額不變)一往(月領金額減少)」之下,不見得對一次請領者絕對不利。
正是以上的這些考量,我才會誠心建議有類似狀況的上班族:何時領取勞保老年給付(退休金),並不能只看「何時領的金額最多」?而是「如何領對自己最為有利」?並且避開「可能無法領到的風險」。
舉例來說,如果有配偶或小孩,且都符合條件,等晚一點再領,絕對能讓自己「獲利最大」。因為,就算自己領不到,至少還有家屬「有機會」領得到。
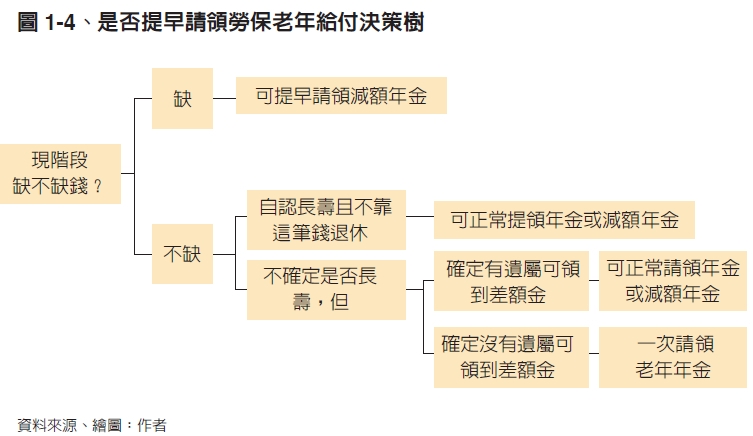
但如果是像我一樣「單身」,或只是「有同居的男、女朋友」,甚至是「另一半有一份薪水不低的工作」,且子女將近成年的準退休族,請務必要審慎思考「提早領」這一選項,好讓這筆退休金「早早落袋為安」。我將相關的考量因素,整理成以下決策圖(圖1-4),供(準)退休族們參考。
 (圖片來源:《讓退休金陪你到最後》)
不過,我想再三提醒(準)退休族的是:在這個世上,絕對不可能會「有百利而無一害」的最佳決策;且每一個人,都只能從眾多不完美的選擇中,選一個對個人最為有利的。這無關是非對錯,只是因為每個人的不同條件限制。
提早一次請領老年給付的最佳時間是幾歲?60歲前與62.5歲是2個關鍵點
至於以上「提早一次請領老年給付」的最佳時間,個人認為第一個,是落在60歲之前。
只要符合請領條件,且已累積滿「最高45個月數」的年齡(若能符合「工作滿15年、55歲」或「工作滿25年、50歲」,且年資已有30年),甚至可以提早到50或55歲,就申請「一次請領老年給付」。以「60歲前,年資最高45個月數、退休前3年平均月投保薪資最高4.58萬元」為例,「一次請領勞保給付」的最高金額,就只有206.1萬元。
至於第二個,則是在62歲半,拿到「60歲後,最多5個月數」之際。也就是說,如果現在已差不多60歲、之前已累積超過30年年資,且還可以再等個2、3年才退休,則可以在62歲半左右時申請。
以「60歲前,年資最高45個月數、60歲之後,加總最高50個月數、退休前3年平均月投保薪資最高4.58萬元」為例,「一次請領勞保給付」的最高金額,就只有229萬元。
以上2種情形,是最不浪費年資,且又能一次請領金額達到最高的情形。這是因為勞保的給付標準,並不是完全一致的。例如「一次請領老年給付」,其年資的計算設有最高上限,並不是「年資越長」,就可以「領的越多」(請見下表1-16)。(相關閱讀:退休後再就業,還可以領退休金嗎?勞保、職保、勞退、爭取彈性工時,可以怎麼做?)
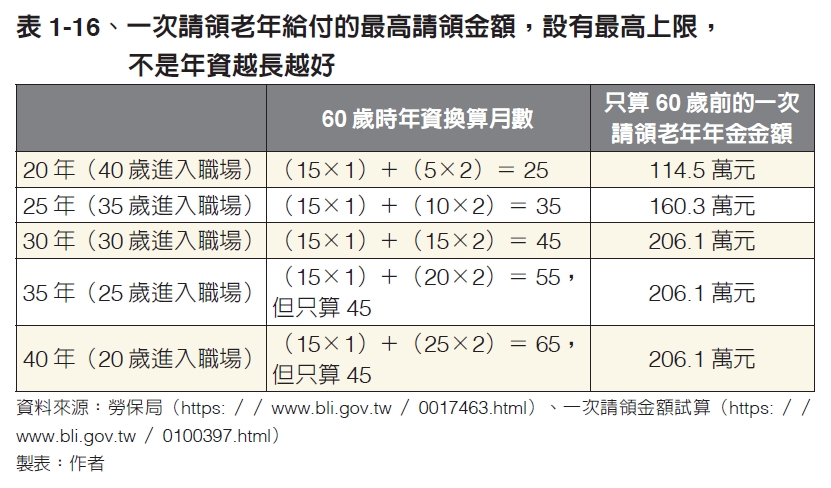 (圖片來源:《讓退休金陪你到最後》)
從(表1-16)可以看出,不論勞工60歲之前,累積了多少的年資,最多就只能領按45個月數計算。所以,當退保前3年的實際月投保薪資,是最高的45,800元時,60歲前最多就只能領到206.1萬元。
至於60歲之後,由於按照規定,最多也只能有5個月數。所以,退休勞工一次請領老年給付時,最多也只能再加5個月(22.9萬元),總共可領229萬元的一次請領老年給付。
所以,假設上班族在60歲之前,已經累積滿45個月數,60歲之後,他實際上只需要工作2.5年,就可以領到總金額229萬元的一次請領老年給付(以「前3年平均月投保薪資45,800元為例」)。就算再繼續工作到65歲,也一樣只能領229萬元,不會更多。
也許很多勞工朋友會說:「60歲前,不論多少年資,計算退休金數額的月數,就只計算45個月;超過60歲,最多也只計5個月」,不是太不公平了嗎?
何時請領勞保月領老年年金最有利?預期長壽者可優先考慮65歲後月領
不過好在能讓(準)退休族可以安心的是,在領取勞保老年年金(若年資低於15年,就只能領取「一次金」)上,就比較不會有此一問題。為什麼我會說「比較不會有問題」?那是因為老年年金給付的計算公式,只有在60歲後,有「最高5個月」的限制,60歲之前則無,詳情請見(表1-17)。
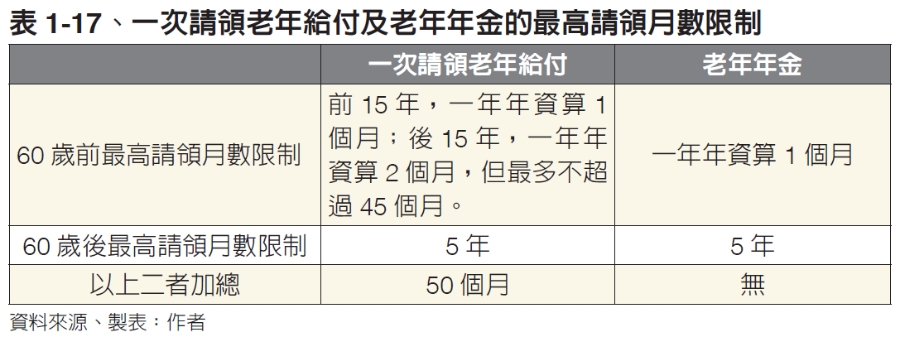 (圖片來源:《讓退休金陪你到最後》)
也就是說,假設單身族,雖然沒有符合請領資格的法定繼承人,但自認可以活得長長久久的話,我當然會建議可以勉力做到65歲後,再開始請領勞保月領的老年年金。因為勞保老年年金月領的計算公式,是沒有最高「月數」的限制,每累積滿一年年資,都可以增加未來月領的金額。
這是因為一次請領老年給付的計算,是採用所謂的「月比例」制,也就是當勞保年資就算只有1天,就以「一個月年資」計算;若是「滿1個月」,則依比例計算。
舉例來說,假設某人勞保年資是30年5個月又1天,則勞保年資的「月數」,就是「6個月」,整體年資就是30+(6/12)=30.5年。所以,想申請勞保老年年金的退休族,如果想要「領到最多」,就是在勞保年資滿一個月後,再多做一天後離職,並請領勞保退休金。
只不過,由於每一個人都是獨立的個體,且每一個人不論在生活態度、在意事項、家庭狀況等條件上,都各各不同。所以,提供建議者必須將各種可能性的優、劣勢全數列出,才能讓當事人做出最佳,且不易後悔的決策。
所以在最後,我想重複列出「是否提早請領勞保老年給付」的簡單原則如下:如果自己預期很長壽,或是有年幼子女要扶養,可以等著65歲後選年金;假設自己單身,且預期沒長壽的基因時,只要符合「一次請領」規定,就趕快一次請領,並記得一定要把這筆錢「再投資」!
(本文摘自李雪雯著,《讓退休金陪你到最後:退休後5大風險的終極解方》,時報出版)
